开云(中国)Kaiyun·体育官方网站-登录入口偶尔账户浮亏个几百元-开yun云(中国)Kaiyun·体育官方网站-登录入口
 开云(中国)Kaiyun·体育官方网站-登录入口
采写/魏一然
剪辑/陈纪英
100多万买的屋子,整年满租讲演率1.5%,算完账,90后宋健心里一凉。
他在银行从事不良资产治理,见过太多业主还不起贷款、房产被法拍的案例,“跳跃七成的法拍房,即便降价八九成,照旧流拍”。
这几年楼市总结“房住不炒”,房产投资属性捏续下降。宋健不再单押房产,转而攒股收息、散布建设。
他分批建仓了低波动、高分成的银行股,A股银行股的股息率大多在4-5%区间,最高可达6%。
宋健不是个例。Wind数据露馅,为止6月30日,全市集红利类指数基金规模达3102.4亿元,同比增长49%。同期,在蚂蚁金钱平台上,“红利”“股息”等关节词搜索量同比增长近3倍。
日前,“老破小收租的年青东说念主转向收息”的话题登上热搜,越来越多年青东说念主正在再行臆想 “收租” 和 “收息” 这笔账。
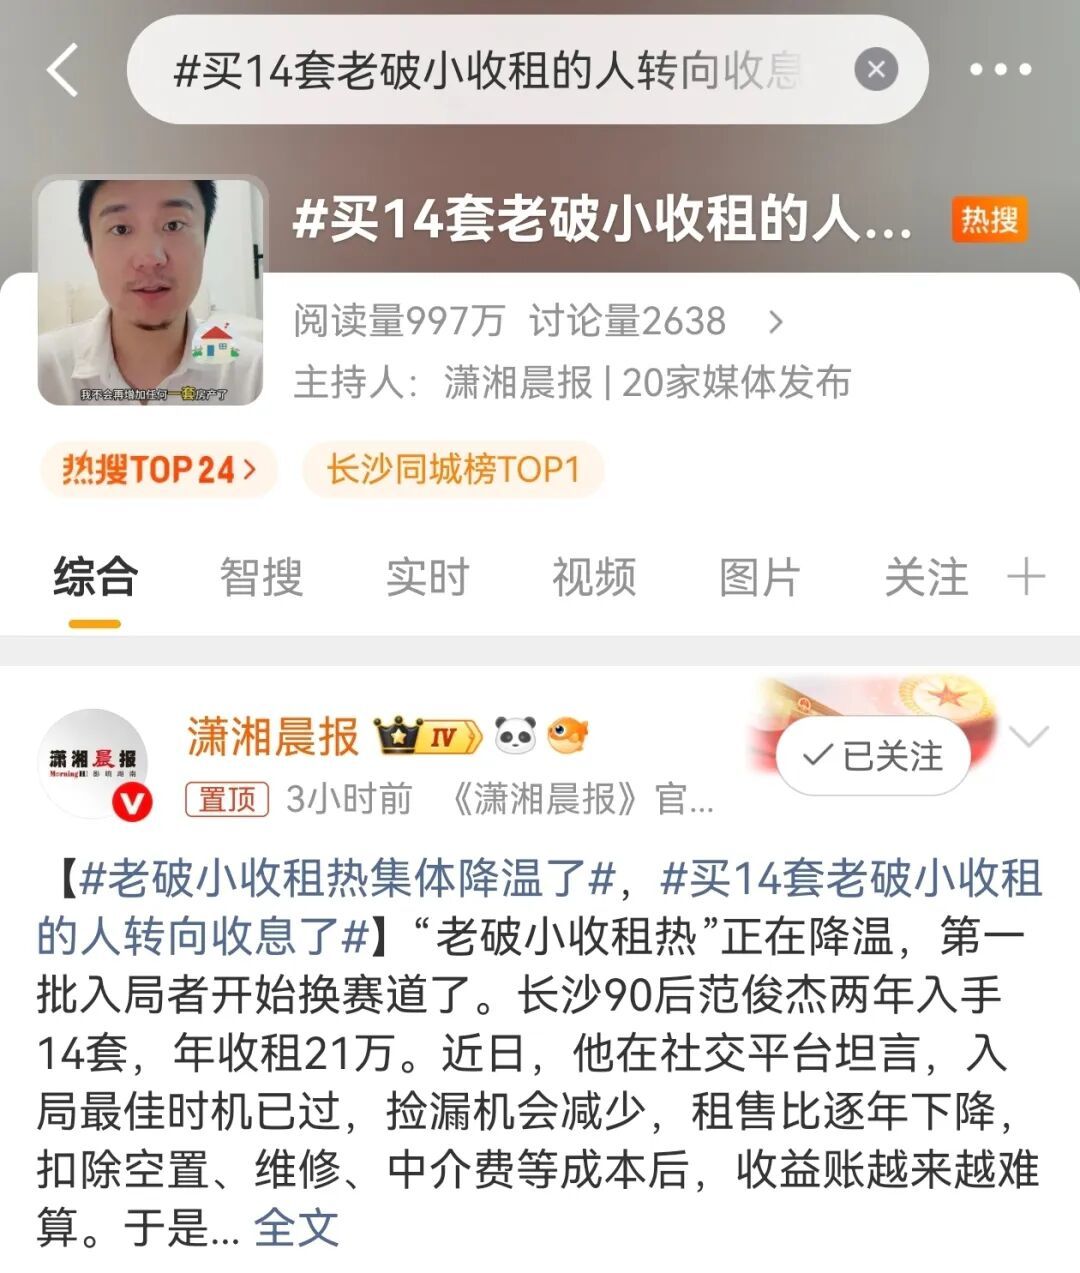
年青东说念主投资偏好的变化,名义看是从“买房收租”换到了“攒股收息”,本色上,是一代东说念主对捏续获取现款流的再行衡量,全面重估收益率、流动性、隐性管制成本等关节变量。
昔日不少东说念主买房,敬重房产捏续带来房钱,同期严防房价只涨不跌,而红利类资产的眩惑力,在于如期分成,且收益率相对较高、流动性有保险。不外,红利类资产不是进款,高股息不等于保本保息,极点行情下本金也会浮亏。
在复杂的市集环境里,找到捏续且相对闲暇的优选项,是这代年青投资者的共性命题。
一
从“收租”到“收息”,投资权重在变化
行为金融专科东说念主士,宋健深知个股风险大,他的底仓聘请了风险较低的低波红利股。这类股票,波动率低、股息率高、分成闲暇,普通连合在银行、公用业绩、动力等大盘蓝筹上,稳妥追求稳健收益、偏好细心肠建设的投资者。
尝到甜头的宋健,频繁在小红书上共享收息日常,“热心我的简直全是95后和00后”。这些年青东说念主自称“收息佬”——靠永久捏有红利股和红利基金收息的东说念主。
两年下来,宋健的本金从3000元追加到30万元,每月发完工资,他齐会分批补仓,“永久来看,平均年收益达到4-5%不难。”
95后叶雅婷,两年前也加入了“收息佬”的队伍,她厌恶风险,不敢碰不闇练的个股,看上了红利指数基金。
红利指数基金,世俗说便是按一套规则,把市集上“分成大方闲暇”的上市公司挑出来,打包成欢喜产品。买它,等于买了一堆会如期分钱的公司,不必赌某一家公司涨跌。
咫尺,市面上有上百种低波红利基金。叶雅婷俗例在支付宝上的“分成+”专区,按照指数股息率、分成次数、收益率等主义,最终给与了三只基金,累计参加了50万元。
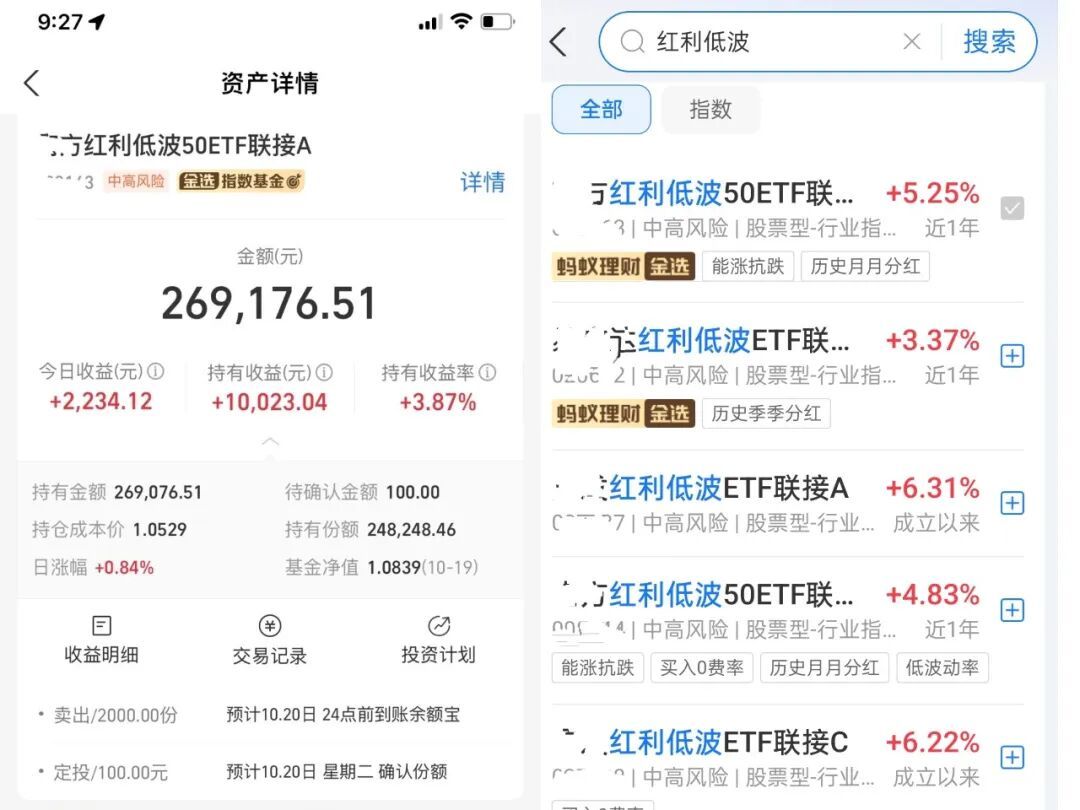
“我不指望它暴富,就图每个月有捏续分成的现款流。”叶雅婷坦言。
00后吴悠悠算是刚初学的萌新派,手头资金有限。她是摆脱漫画师,收入全看当月接了若干票据,旺季月入万把元,淡季平直也就三四千元。
客岁7月,她跟一个博主学欢喜,启动定投红利低波ETF基金。吴悠悠坦言,“这类红利指数基金,最稳妥我这种天天赶稿,没空盯盘、手头不裕如、一穷二忙的年青东说念主”。
当今,吴悠悠每个月齐能收到分成,钱虽未几,但带来的小确幸是实竟然在的,“总能持久不断”。偶尔账户浮亏个几百元,她也不慌:“我不蓄意赚快钱,就当变相强制存钱了。”
像吴悠悠这么的年青“收息佬”越来越多,频繁在社区晒我方的收息日常,有东说念主定投几百元,方向赚“奶茶钱”,有东说念主月投1200元,当成永久的糊口储备。
一代东说念主的资产偏好正在发生搬动。但搬动不等于替代,从单押房产,转向多元投资,“收租”“收息”将会永久并行,仅仅结构权重在变化。
二
这届年青东说念主为何聘请当“收息佬”?
这群聘请红利收息的年青东说念主,转向背后,是撑捏房产投资的底层假定正在松动。
昔日二十年,房价曾一起飙涨,影视剧里,包租公、包租婆是财大气粗的美艳。陪同房住不炒,这么的黄金时期果决终结。
散布投资组合,既当“收租佬”,又当“收息佬”,宋健算过账。客岁,他花110万元买了一套70平米学区房,每月还贷2800元,装修又花了8万,一年暖气费物业费还要5000多元,房钱每月最高才1400元,租售比1.5%坎坷,“这还不算找不到租客的空档期”。
宋健作念过对比,“房产是重资产,变现慢,但居住和学区功能不可替代;红利股是轻资产、活资产,选好标的有捏续收息的价值,想卖也随时能卖。”
叶雅婷的“包租婆”资历,也谈不上愉悦。一套新装修的屋子,出租一年,产品家电损毁严重,她想扣掉部分押金,竟遭受了租客以曝光相要挟,“终末不但押金没扣,欠的水电费也没催讨”。
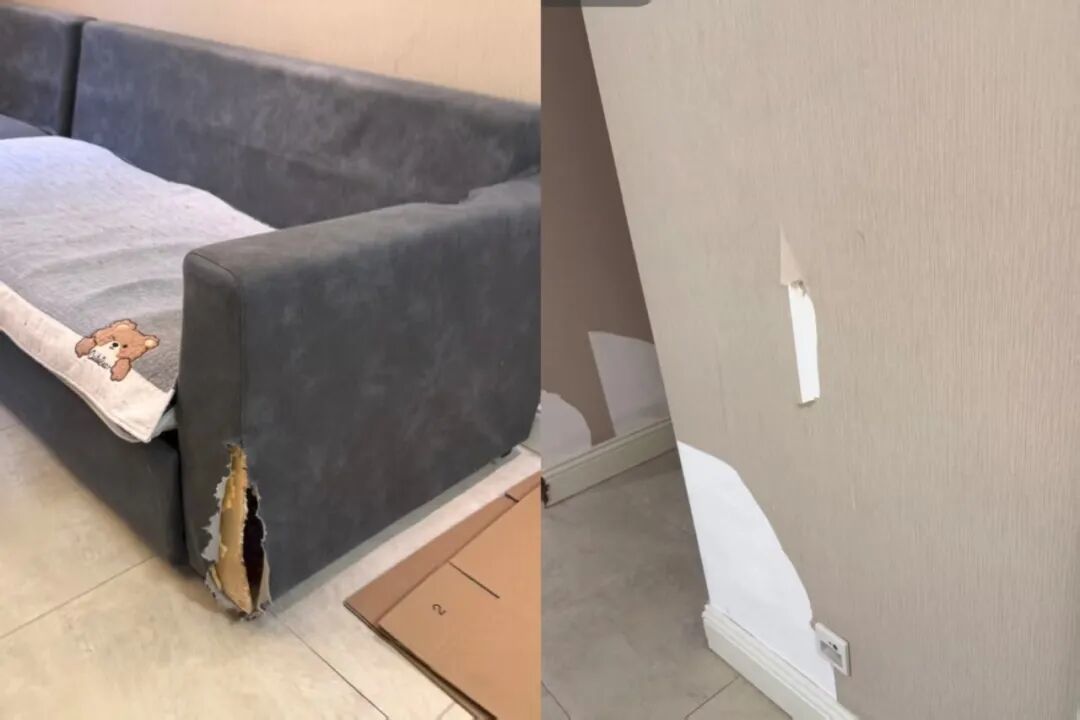
关于将来的房价走向,叶雅婷拿不准,“不卖怕不时跌,又怕卖在最低点”。她衡量之后,卖掉两套老破小,留住了一套地段好的次新址,一边“收租”,一边“收息”,“对冲房价单边悠扬的风险”。
买房收租,前提有三:租得出去、房钱撑得住、房价不不时跌。而近几年楼市总结”房住不炒",投资属性捏续落潮,这三个前提逐个动摇。
中指接头院数据露馅,为止2026年9月,宇宙50个重心城市的住宅平均租售比约2.30%,一线城市约1.70%。另据国度统计局数据露馅,2026年9月,一线城市二手住宅销售价钱同比下降1.5%,二、三线城市折柳下降4.5%和5.4%。
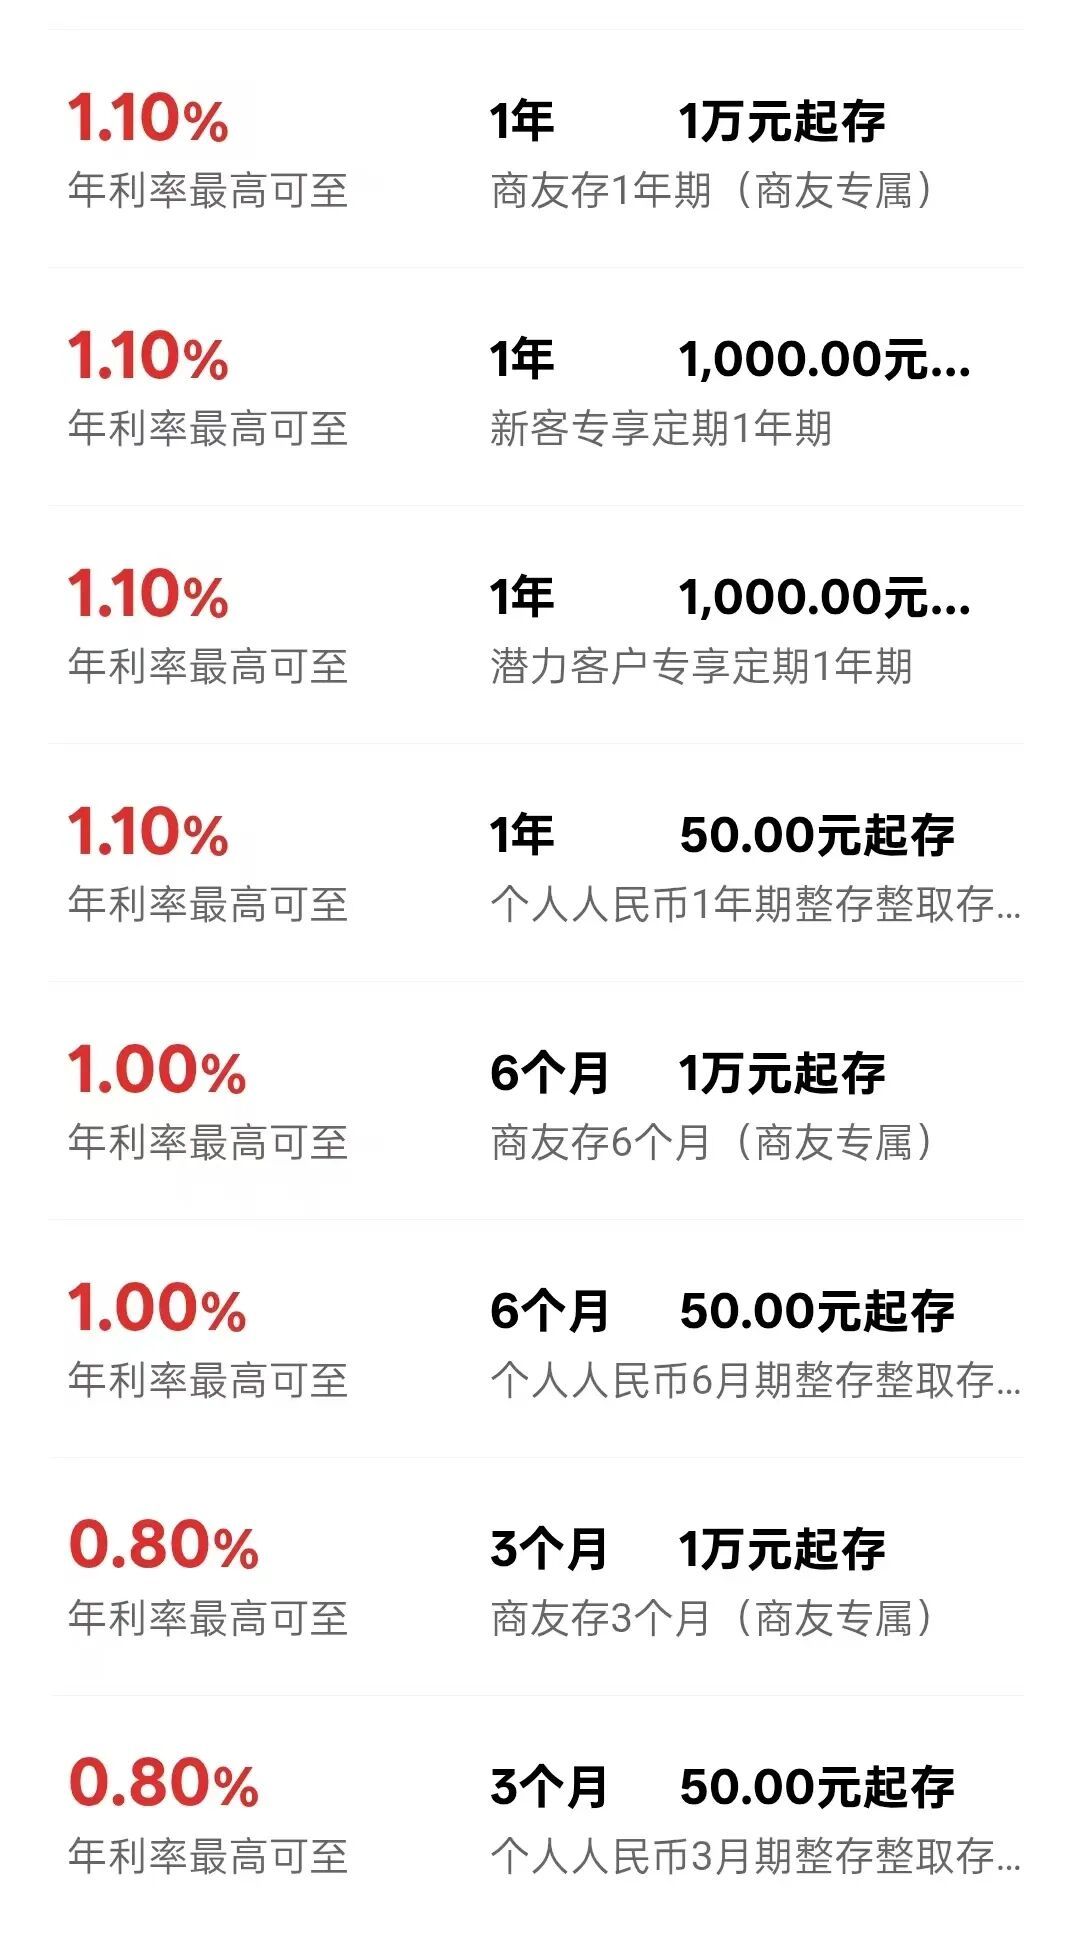
房价房租下行除外,银行利息也在走低。2026年,银行的永久如期进款利率全面进入“1%时期”。不少民营银行致使径直在产品列表中撤下了三年期、五年期定存选项。以工商银举止例,3个月、6个月、1年、2年、3年整存整取年利率折柳为0.8%、1%、1.1%、1.2%、1.55%。进款利率越来越低,也成了把年青东说念主推向红利资产的另一只手。
眩惑年青东说念主当“收息佬”的,还有红利资产的时辰复利。
国度金融与发展施行室金钱管制接头中心主任王增武默示,在利率核心捏续下移的宏不雅布景下,红利指数基金凭借其高股息、低估值的细心属性,成为年青投资者构建“哑铃战略”的职权底仓。“在悠扬市集下,拿得住很迫切,闲暇的现款流能为年青东说念主的性命周期提供更大价值,约略聘请分成再参加,追求永久升值,放大时辰的复利效应。”
宋健的小红书名叫“养老院之光”,料想便是在社保基础除外,用股息再攒一份养老补充。他建了个小群,眩惑了近百名95后、00后入群,天天聊“奈何用股息攒待业金”。把收息升级为养老储备,用永久分成抵抗将来概略情味,成了不少年青东说念主的共鸣。
尽管攒股收息的动机各不相易,但从收租到收息、从单押转向多元建设,年青东说念主的投资理念正趋于感性。
三
根绝单押,散布建设
攒股收息,亦然一门技艺活儿。
作念“收息佬”两年多,宋健也跌过跟头。他曾重仓过一只矿产股,一度亏了21%。“每次补仓齐想作念波段,成果一补一个不吱声。”
踩过坑后,他议论出了我方的交代:周期股看不懂不重仓,主仓长久留给稳健的低波红利股;以几只红利龙头当底仓,搭配红利低波ETF ,再加极少纳指100散布博取弹性,同期留存现款分仓低吸,兼顾流动性、收益率、安全性,可攻可守,回撤来了也不慌。
这套交代背后,有实打实的数据撑捏。Wind数据露馅,昔日三年红利类指数基金平均最大回撤14.6%,低于同期沪深300的21%和创业板的31.8%。
宋健挑股票的圭臬也不复杂,绽开软件,先看两个数字:ROE(净资产收益率)和股息率。ROE往上走,诠释这公司我方能挣钱,股息率闲暇在4%以上,诠释挣了钱舍得往外掏。 他说,这么也能筛掉大部分“假高息”罗网。
事实上,现时部分银行等红利股股价已未低廉。南开大学金融学陶冶田利辉曾默示,若一年内股价着落跳跃股息率,总收益为负。是以,股息率需勾通分成率、成本饱胀率及资产质料详尽判断,单纯数值对比易落入“高股息罗网”。
蚂蚁金钱也反复教导,高股息并不等于保本保息,红利类资产也毫不是“躺赚”的投资,需要散布建设。平台数据露馅,九成红利指数基金用户已配三类以上低干系资产,诠释年青东说念主不是盲目收息,而是在厚爱组合我方的资产。
与宋健的高风险偏好不同,叶雅婷搭建的“收息组合”,跟她性情相通稳。零钱放余额宝,机动取用赚活期收益;短期资金建设债基,以小幅波动换取更高收益;中期资金建设红利基金,追求稳健收益;永久养老,用养老储蓄险锁定复利。既不让急用的钱冒风险,也不让闲钱躺在活期里“睡大觉”。
还有不少像吴悠悠这么的年青东说念主,是求实的定投派。他们没元气心灵没专科性去接头单只红利个股,醉心永久捏有低费率的红利指数基金。好多年青东说念主定投不会硬凑钱,这周手里闲钱剩30元就投30元,核心便是不中料定投节律,把定投当成强制攒钱的形态。
从买银行进款收利息,到买银行股收股息,从投资房产收租,到投资红利基金分成……一代年青“收息佬”肃肃崛起。这是他们的自嘲,亦然他们的实行。
事实上,价值投资的大拿们,从格雷厄姆,到约翰博格,再到巴菲特,无一不是收息和现款流想维的拥趸。他们并不把但愿委用在未来有东说念主出更高价,而是敬重资产今天能不成捏续产生真完了金流。格雷厄姆珍惜分成和盈利闲暇性,博格用把股息和盈利放在收益底座上,巴菲特尤其可爱能捏续分成的公司。
莫得躺赚的资产,只好想显着的东说念主。 好多东说念主以为收息和收租相通,不外是“老派”的平稳。但濒临充满概略情味的糊口开云(中国)Kaiyun·体育官方网站-登录入口,收息其实成为了一种稀缺的默契:年青东说念主不再把全部身家押在单一资产上,不再笃信“只涨不跌”的听说,真确的底气不是去豪赌只赚不亏的标的,而是散布风险的感性,知行合一的次序,恭候复利的耐性。(应受访者条件,文中东说念主物为假名)